Domain großbetrieb.de kaufen?
Wir ziehen mit dem Projekt
großbetrieb.de um.
Sind Sie am Kauf der Domain
großbetrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain großbetrieb.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie wirkt sich die Körperschaftsteuer auf die Besteuerung von Unternehmen aus? Welche Faktoren beeinflussen die Höhe der Körperschaftsteuer?
Die Körperschaftsteuer belastet die Gewinne von Unternehmen. Sie wird auf den Gewinn vor Verteilung an die Anteilseigner erhoben. Die Höhe der Körperschaftsteuer wird durch den Steuersatz und die steuerlichen Regelungen im jeweiligen Land beeinflusst. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **


Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
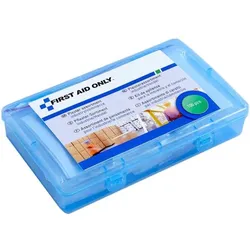
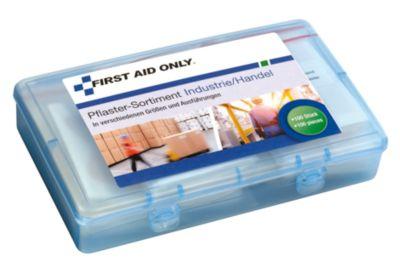
First Aid Only 100-teiliges Pflastersortiment »Industrie/Handel«, 21x4.2x13.5 cm100-teiliges Pflastersortiment »Industrie/Handel«, Höhe: 42 mm, Tiefe: 135 mm, Breite: 210 mm, Inhalt: 100-teiliges Pflastersortiment, gefüllt: Ja, Gesundheit/Wundversorgung/Pflaster9,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Pflastersortiment First Aid Only, 100-teilig, für Industrie und Handel, in wiederverschließbarer BoxIn Industrie- und Handelsbetrieben können kleinere Verletzungen schnell zu Verzögerungen im Arbeitsablauf führen. Dieses Pflastersortiment von First Aid Only schafft hier Abhilfe durch eine durchdachte Auswahl und direkte Verfügbarkeit geeigneter Materialien. Mit insgesamt 100 Teilen deckt dieses Sortiment eine Vielzahl alltäglicher Bedarfe im gewerblichen Umfeld ab. Fingerverbände, wasserfeste Ovalpflaster sowie sensitive Wundschnellverbände sorgen dafür, dass sowohl in Lagerhallen als auch im Verkaufsraum oder an Maschinenarbeitsplätzen eine schnelle Erstversorgung möglich ist. Die enthaltenen Pflasterarten sind für typische Verletzungen an Fingern, Händen oder Armen konzipiert. Durch die klare Sortierung in der wiederverschließbaren Kunststoffbox behalten Sie stets den Überblick und können im Bedarfsfall rasch reagieren. Die Verpackung ist für den Einsatz im betrieblichen Alltag geeignet: robust, platzsparend und leicht zu verstauen – ob im Erste-Hilfe-Schrank, in der Werkbank oder im Fahrzeug. Damit ist das Pflastersortiment sowohl für Handwerksbetriebe als auch für industrielle Fertigungsumgebungen geeignet. Es trägt dazu bei, Sicherheit und Ordnung im Arbeitsalltag zu wahren und ist eine sinnvolle Ergänzung zur betrieblichen Grundausstattung. First Aid Only bietet mit diesem Sortiment eine praxistaugliche Lösung für Unternehmen, die auf funktionale und griffbereite Erste-Hilfe-Produkte setzen. Ob für die Belegschaft im Lager, in der Montage oder im Handel – hier ist alles enthalten, was bei kleinen Verletzungen zählt. Ausführung: * Hochwertiges, insgesamt 100 Teile umfassendes Pflastersortiment * Konzipiert und zusammengestellt für die Verwendung in Industrie- und Handelsbetrieben * Bestens geeignet zur schnellen Erstversorgung von kleineren VerletzungenInhalt: * 10 x Fingergelenk-Verbände * 10 x Fingerkuppen-Verbände * 10 x Finger-Verbände * 10 x Ovalpflaster, wasserfest * 10 x Ovalpflaster * 15 x kleine Pflaster * 15 x Pflaster * 10 x Wundschnellverbände * 10 x Wundschnellverbände, sensitivWeitere Details: * Lieferung erfolgt in wiederverschließbarer Box * Material Box: Kunststoff11,89 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie wirkt sich die Körperschaftsteuer auf die Besteuerung von Unternehmen aus? Welche Faktoren beeinflussen die Höhe der Körperschaftsteuer?
Die Körperschaftsteuer belastet die Gewinne von Unternehmen. Sie wird auf den Gewinn vor Verteilung an die Anteilseigner erhoben. Die Höhe der Körperschaftsteuer wird durch den Steuersatz und die steuerlichen Regelungen im jeweiligen Land beeinflusst. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.